
Impostos para representantes comerciais: erros que custam caro
Representantes comerciais lidam com uma rotina marcada por comissões, metas, contratos, deslocamentos, emissão de notas fiscais e relacionamento com empresas representadas. O problema é que muitos profissionais crescem em faturamento sem ajustar a estrutura contábil e tributária na mesma velocidade.
Quando a atividade começa de forma simples, é comum escolher o regime tributário apenas pelo valor inicial do imposto. Com o tempo, essa decisão pode deixar de fazer sentido, principalmente quando o representante passa a ter despesas maiores, contrata apoio administrativo, amplia a carteira de clientes ou muda a forma de recebimento.
O impacto aparece aos poucos: DAS mais alto, pró-labore mal planejado, falta de controle sobre comissões, retenções ignoradas, notas emitidas com dados incorretos e dificuldade para saber se o lucro real da operação compensa o esforço comercial.
Neste artigo, você vai entender como funcionam os impostos para representantes comerciais, quais erros fiscais aumentam a carga tributária sem percepção imediata e como uma contabilidade especializada pode ajudar a preservar a margem do negócio.
O que são impostos para representantes comerciais?
Impostos para representantes comerciais são os tributos incidentes sobre a atividade de intermediação de negócios realizada por pessoa jurídica ou profissional formalizado, normalmente remunerado por comissão.
Esses impostos variam conforme o regime tributário, o faturamento, o enquadramento da atividade, a emissão de notas fiscais, o município, a folha de pagamento e a forma de retirada dos valores pelos sócios.
Na prática, o representante comercial pode pagar tributos federais, municipais e contribuições previdenciárias, como IRPJ, CSLL, PIS, Cofins, ISS, CPP e INSS sobre pró-labore, conforme o modelo adotado pela empresa.
O ponto central não é apenas pagar o imposto no prazo, mas entender se o enquadramento tributário usado está adequado ao perfil da operação.
Por que representantes comerciais pagam mais impostos sem perceber?
Muitos representantes comerciais pagam mais impostos porque tratam a contabilidade apenas como uma obrigação mensal. A apuração dos tributos passa a ser feita de forma automática, sem análise de margem, despesas, folha, pró-labore e mudança de faturamento.
Essa falta de revisão é comum em empresas que começaram pequenas, mas cresceram. O representante aumenta a carteira de clientes, passa a receber comissões mais altas e mantém o mesmo regime tributário escolhido no início da operação.
A Cruzeiro do Sul já aborda esse ponto em conteúdos voltados ao pagamento de impostos para representantes comerciais, principalmente quando a formalização da atividade deixa de ser apenas uma exigência contratual e passa a ser uma estratégia para reduzir riscos e melhorar o controle financeiro.
A atividade de representação comercial possui regulamentação própria. A Lei nº 4.886/1965 regula a profissão de representante comercial autônomo e define aspectos importantes sobre contrato, atuação, remuneração e relação com as empresas representadas.
Do ponto de vista tributário, o erro mais caro costuma ser analisar apenas a alíquota nominal. Uma empresa pode ter uma guia mensal aparentemente baixa, mas perder dinheiro por não controlar despesas dedutíveis, não acompanhar o Fator R ou não revisar o regime quando o faturamento muda.
Como funciona a tributação para representantes comerciais na prática?
A tributação do representante comercial depende da forma de atuação. O profissional pode atuar como pessoa física, empresário individual, sociedade limitada unipessoal ou sociedade empresária. Na maioria dos casos, quando há prestação recorrente para empresas, a formalização como pessoa jurídica se torna mais adequada.
Depois da abertura do CNPJ, a definição principal passa a ser o regime tributário. É nessa escolha que boa parte dos erros começa.
1. Simples Nacional
O Simples Nacional costuma ser uma alternativa para representantes comerciais com faturamento dentro do limite permitido e operação mais enxuta. A apuração é feita por meio do DAS, que reúne tributos federais, estaduais, municipais e previdenciários em uma única guia.
O enquadramento, no entanto, exige atenção ao anexo aplicado. Representantes comerciais podem ser tributados no Anexo V ou no Anexo III, dependendo da relação entre folha de pagamento e receita bruta, conhecida como Fator R.
Segundo o Portal do Simples Nacional, o regime possui regras próprias de opção, apuração, declaração e pagamento. Por isso, não basta verificar se a empresa pode aderir ao Simples; é preciso calcular se ele realmente reduz a carga tributária.
2. Lucro Presumido
No Lucro Presumido, a tributação parte de uma margem presumida definida pela legislação. Para muitos representantes comerciais com faturamento maior e baixa folha de pagamento, esse regime pode ser mais vantajoso do que o Simples Nacional no Anexo V.
A análise precisa considerar IRPJ, CSLL, PIS, Cofins, ISS e INSS sobre pró-labore. Em alguns casos, o percentual total pode ser mais previsível e competitivo do que a alíquota efetiva do Simples.
3. Lucro Real
O Lucro Real costuma ser menos comum para representantes comerciais de menor porte, mas pode fazer sentido em operações com margens reduzidas, despesas relevantes ou estrutura empresarial mais complexa.
Nesse regime, IRPJ e CSLL são calculados com base no lucro efetivo da empresa, exigindo controle contábil mais rigoroso, escrituração detalhada e acompanhamento das despesas dedutíveis.
O papel do Fator R na carga tributária do representante comercial
O Fator R é um dos pontos que mais interferem nos impostos para representantes comerciais enquadrados no Simples Nacional. Ele compara a folha de pagamento dos últimos 12 meses com a receita bruta do mesmo período.
Quando essa relação atinge o percentual exigido pela legislação, a empresa pode ser tributada pelo Anexo III, que tende a ter alíquotas iniciais menores. Quando não atinge, a tributação normalmente ocorre pelo Anexo V, que pode elevar bastante o imposto.
Esse tema também se relaciona ao Simples Nacional para representantes comerciais, pois o regime só é vantajoso quando a empresa acompanha corretamente faturamento, folha, pró-labore e alíquota efetiva.
O erro mais comum é definir um pró-labore simbólico para pagar menos INSS no curto prazo. Em alguns casos, isso impede o aproveitamento do Anexo III e aumenta a carga tributária total da empresa.
Aspectos técnicos e fiscais que exigem atenção
A tributação dos representantes comerciais envolve regras fiscais, previdenciárias, municipais e contratuais. Por isso, o planejamento deve considerar não apenas a emissão da nota fiscal, mas toda a estrutura da operação.
1.Emissão correta de notas fiscais
A nota fiscal deve refletir corretamente a natureza do serviço prestado, o município de incidência do ISS, o tomador do serviço, a descrição da comissão e eventuais retenções. Erros nesse ponto podem gerar divergências entre a escrituração da empresa, a prefeitura e as informações do cliente.
A implantação da Nota Fiscal de Serviço eletrônica nacional também reforça a necessidade de padronização e consistência nas informações prestadas por empresas de serviços.
2.ISS e regras municipais
O ISS é um tributo municipal e pode variar conforme a legislação da cidade em que o serviço é prestado ou onde a empresa está estabelecida. Representantes comerciais precisam observar alíquota, código de serviço, exigência de cadastro municipal e regras de retenção.
Ignorar o ISS pode gerar recolhimento incorreto, problemas com certidões e dificuldade para manter contratos com empresas que exigem regularidade fiscal.
3.Pró-labore, distribuição de lucros e INSS
O representante comercial que atua como sócio de empresa precisa separar pró-labore, distribuição de lucros e despesas pessoais. O pró-labore sofre incidência de INSS e pode impactar o Fator R.
Já a distribuição de lucros exige contabilidade regular e demonstração de resultado. Quando a empresa não possui escrituração adequada, a retirada pode ser questionada ou tratada de forma menos eficiente do ponto de vista fiscal.
4.Obrigações acessórias
Além de pagar impostos, a empresa precisa entregar declarações e manter escrituração compatível com o regime tributário. PGDAS-D, DEFIS, DCTFWeb, EFD-Reinf, eSocial, notas fiscais e declarações municipais podem fazer parte da rotina, conforme o caso.
A Receita Federal disponibiliza canais e orientações sobre obrigações tributárias federais, mas a interpretação correta depende da realidade de cada empresa.
Tabela: comparação entre regimes para representantes comerciais
| Regime tributário | Quando pode fazer sentido | Ponto de atenção | Risco de erro comum |
| Simples Nacional | Empresas com faturamento dentro do limite e estrutura mais simples | Análise do Fator R e da alíquota efetiva | Entrar no Anexo V sem perceber o aumento da carga tributária |
| Lucro Presumido | Representantes com faturamento maior, baixa folha ou margem consistente | Comparação entre ISS, PIS, Cofins, IRPJ, CSLL e INSS | Manter-se no Simples mesmo quando o Lucro Presumido seria mais eficiente |
| Lucro Real | Operações com margens menores, despesas relevantes ou maior complexidade | Controle contábil detalhado e comprovação de despesas | Escolher sem estrutura administrativa para manter a escrituração em ordem |
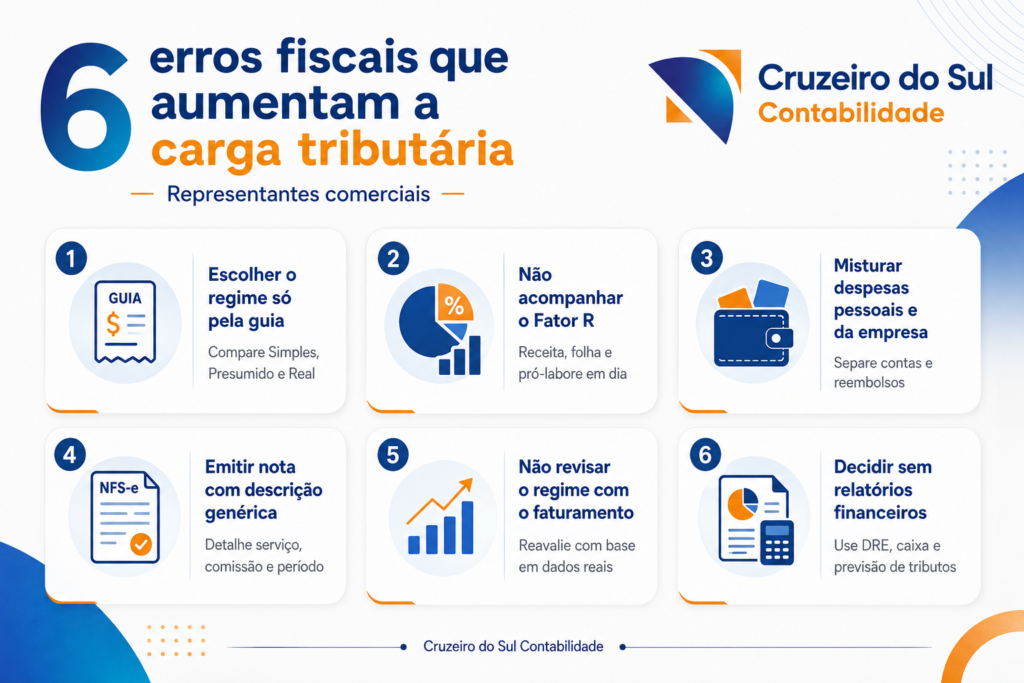
Erros fiscais que aumentam a carga tributária sem perceber
1. Escolher o regime tributário apenas pelo valor inicial da guia
O primeiro erro é olhar somente o imposto do mês. Uma guia menor no início da operação pode esconder uma alíquota efetiva maior ao longo do ano, principalmente quando o faturamento cresce e a empresa muda de faixa no Simples Nacional.
Para evitar esse problema, o representante deve comparar cenários entre Simples Nacional, Lucro Presumido e, quando aplicável, Lucro Real.
2. Não acompanhar o Fator R
Ignorar o Fator R pode levar a empresa ao Anexo V, aumentando a tributação sobre o faturamento. Esse erro costuma ocorrer quando o pró-labore é definido sem planejamento.
A prevenção passa por acompanhar mensalmente receita, folha e pró-labore acumulados dos últimos 12 meses.
3. Misturar despesas pessoais e empresariais
Misturar cartão pessoal, conta da empresa, viagens, combustível, alimentação e retiradas sem critério prejudica a contabilidade e dificulta a análise de lucro.
O ideal é separar contas bancárias, definir política de reembolso e registrar corretamente despesas ligadas à atividade comercial.
4. Emitir nota fiscal com descrição genérica
Descrições vagas dificultam a comprovação da natureza do serviço e podem gerar dúvidas em fiscalizações ou retenções feitas pelo tomador.
A nota deve indicar de forma clara a prestação de serviço de representação comercial, comissão, período de referência e dados do contrato quando necessário.
5. Não revisar o regime quando o faturamento muda
O regime tributário adequado em um ano pode deixar de ser eficiente no ano seguinte. Crescimento de receita, contratação de funcionários, mudança de clientes e aumento de despesas alteram o cálculo.
Por isso, o enquadramento deve ser revisado periodicamente com base em dados reais, e não apenas por hábito.
6. Não usar relatórios financeiros para decidir
Sem DRE, controle de caixa, contas a receber e previsão de tributos, o representante comercial pode acreditar que está lucrando mais do que realmente está.
A análise financeira integrada à contabilidade permite identificar o peso dos impostos, das despesas comerciais e das retiradas sobre a margem líquida.
Como reduzir impostos sem comprometer a regularidade fiscal?
Reduzir tributos não significa deixar de pagar o que é devido. Significa estruturar a empresa corretamente, escolher o regime adequado e usar informações contábeis para tomar decisões com segurança.
Na prática, esse processo envolve:
- Revisar o CNAE e a atividade exercida.
- Comparar Simples Nacional, Lucro Presumido e Lucro Real.
- Acompanhar o Fator R mês a mês.
- Definir pró-labore de forma estratégica.
- Separar despesas pessoais e empresariais.
- Controlar comissões por cliente e por contrato.
- Emitir notas fiscais com descrição adequada.
- Manter obrigações acessórias em dia.
Essa rotina se conecta ao regime tributário para representantes comerciais, pois a economia fiscal depende de uma leitura completa da operação, não de uma escolha feita uma única vez.
Benefícios de organizar corretamente os impostos
Quando os impostos para representantes comerciais são analisados com método, o profissional passa a ter mais controle sobre a empresa e reduz riscos que antes ficavam ocultos na rotina.
Redução de custos tributários
A comparação entre regimes e o acompanhamento do Fator R podem reduzir a carga tributária dentro da legalidade, preservando parte da margem que seria perdida por enquadramento inadequado.
Mais previsibilidade financeira
Com impostos projetados, o representante entende quanto precisa reservar a cada mês e evita surpresas no caixa.
Segurança fiscal
Notas fiscais corretas, obrigações entregues e escrituração organizada reduzem riscos de multas, inconsistências e problemas com clientes que exigem regularidade.
Melhor tomada de decisão
Ao conhecer lucro, despesas, impostos e margem por cliente, o representante consegue negociar melhor com empresas representadas e avaliar se determinadas carteiras realmente compensam.
Crescimento empresarial com mais controle
Uma estrutura contábil bem organizada facilita contratação de equipe, abertura de novos mercados, análise de contratos e expansão da operação comercial.
Gestão financeira também interfere nos impostos
A carga tributária não deve ser analisada isoladamente. Em representantes comerciais, a gestão financeira influencia diretamente a capacidade de pagar tributos, manter fluxo de caixa e identificar o lucro real da operação.
Comissões atrasadas, despesas de deslocamento, adiantamentos, reembolsos, inadimplência de clientes e retiradas sem controle podem distorcer a visão do negócio.
Por isso, o BPO financeiro para representantes comerciais pode apoiar a organização de contas a pagar, contas a receber, fluxo de caixa, relatórios gerenciais e integração entre financeiro e contabilidade.
Essa integração permite que a empresa entenda se está pagando impostos sobre uma operação realmente rentável ou apenas sobre um faturamento que não se transforma em lucro.
Perguntas frequentes sobre impostos para representantes comerciais
1.Representante comercial pode ser MEI?
Em regra, a atividade de representação comercial não se enquadra como MEI. O profissional deve avaliar outras formas de formalização, como empresa individual, sociedade limitada unipessoal ou outro tipo jurídico compatível.
2.Qual regime tributário paga menos imposto para representante comercial?
Depende do faturamento, da folha de pagamento, do pró-labore, das despesas e da margem da empresa. Simples Nacional pode ser vantajoso em alguns casos, enquanto Lucro Presumido pode ser melhor em outros.
3.O Fator R pode reduzir impostos do representante comercial?
Sim. Quando a relação entre folha de pagamento e receita bruta atinge o percentual exigido, a empresa pode ser tributada pelo Anexo III no Simples Nacional, o que pode reduzir a alíquota efetiva.
4.Representante comercial precisa emitir nota fiscal?
Quando atua como pessoa jurídica, normalmente precisa emitir nota fiscal pelos serviços prestados ou comissões recebidas. A regra prática depende do município, do contrato e da forma de prestação do serviço.
5.Pró-labore alto sempre é vantajoso?
Não. O pró-labore pode ajudar no Fator R, mas também gera incidência de INSS. A definição deve considerar o efeito total sobre tributos, previdência, caixa e distribuição de lucros.
6.Quando revisar os impostos da empresa?
A revisão deve ocorrer pelo menos uma vez por ano e sempre que houver mudança relevante de faturamento, contratação, carteira de clientes, despesas ou forma de atuação.
O que o representante comercial deve levar deste artigo
Os impostos pagos por representantes comerciais não dependem apenas da emissão de notas fiscais. Eles são influenciados pelo regime tributário, Fator R, pró-labore, folha de pagamento, ISS, obrigações acessórias, controle financeiro e forma de retirada dos lucros.
A escolha errada do regime, a ausência de revisão tributária e a mistura entre finanças pessoais e empresariais podem aumentar a carga tributária sem que o profissional perceba de imediato.
A gestão correta dos impostos para representantes comerciais permite reduzir custos, melhorar previsibilidade, manter conformidade fiscal e tomar decisões com base em margem real, não apenas em faturamento.
Como a Cruzeiro do Sul Contabilidade pode ajudar representantes comerciais
A Cruzeiro do Sul Contabilidade oferece soluções contábeis, fiscais, tributárias e financeiras para empresas que precisam organizar sua operação, reduzir riscos e tomar decisões com mais segurança.
Para representantes comerciais, a atuação pode envolver abertura e regularização de empresa, escolha do regime tributário, análise do Simples Nacional, comparação com Lucro Presumido, acompanhamento do Fator R, emissão correta de notas, gestão contábil, planejamento tributário e BPO financeiro.
Se você quer entender se está pagando mais impostos do que deveria e precisa organizar melhor sua empresa, solicite uma análise com a equipe da Cruzeiro do Sul Contabilidade.