
Regularização de obras em Mogi das Cruzes: suporte contábil
Uma obra pode estar concluída fisicamente e ainda manter pendências perante a Prefeitura, a Receita Federal ou o Cartório de Registro de Imóveis. Essa situação costuma aparecer quando o proprietário precisa vender o imóvel, obter financiamento, averbar a nova área construída ou simplesmente organizar a documentação patrimonial.
O problema é que “regularizar uma obra” envolve frentes diferentes. Projeto aprovado, alvará, Certificado de Conclusão de Obra, Cadastro Nacional de Obras, contribuições previdenciárias e certidão fiscal cumprem funções distintas. Resolver apenas uma dessas etapas não significa necessariamente que o imóvel esteja totalmente regularizado.
Para empresas, construtoras e incorporadoras, a situação exige atenção adicional. Folha de pagamento, prestadores, empreitadas, escrituração e informações vinculadas à obra podem interferir diretamente na apuração previdenciária e na forma como a regularização será processada. Esse cuidado também faz parte de uma contabilidade para construtoras em Mogi das Cruzes capaz de acompanhar custos, obrigações e documentos de cada empreendimento.
Por isso, a regularização de obras em Mogi das Cruzes deve combinar suporte técnico de engenharia ou arquitetura, procedimentos municipais e acompanhamento contábil e fiscal. Entender a função de cada profissional ajuda a reduzir retrabalho, custos inesperados e problemas na etapa de averbação.
O que é a regularização de obras em Mogi das Cruzes?
A regularização de obras em Mogi das Cruzes é o conjunto de procedimentos necessários para compatibilizar a construção executada com as exigências urbanísticas municipais, cadastrais e tributárias aplicáveis ao imóvel.
Na esfera municipal, podem ser necessários documentos relacionados à aprovação da construção e ao Certificado de Conclusão de Obra. Na esfera federal, a obra deve estar corretamente vinculada ao Cadastro Nacional de Obras (CNO) e passar pela aferição no Sero quando aplicável.
Depois da regularização fiscal, a certidão emitida pela Receita Federal pode ser utilizada nas situações em que a legislação exige comprovação da regularidade da obra para a averbação da construção na matrícula do imóvel.
Regularização municipal e regularização fiscal são a mesma coisa?
Não. Essa distinção é uma das mais importantes para quem possui uma construção com documentação incompleta.
A Prefeitura analisa aspectos urbanísticos e construtivos relacionados ao imóvel. A Receita Federal, por sua vez, trata das obrigações tributárias e previdenciárias vinculadas à construção civil.
Em Mogi das Cruzes, o Certificado de Conclusão de Obra é um dos documentos municipais relacionados à conclusão da edificação e à regularidade da construção perante o município.
Já a regularização perante a Receita Federal envolve principalmente:
- Cadastro Nacional de Obras (CNO);
- Sero — Serviço Eletrônico para Aferição de Obras;
- DCTFWeb Aferição de Obras;
- pagamento ou regularização das contribuições eventualmente apuradas;
- emissão da certidão de regularidade fiscal da obra.
Portanto, possuir um documento municipal de conclusão não elimina automaticamente as obrigações perante a Receita Federal. Da mesma forma, regularizar CNO e contribuições previdenciárias não substitui eventuais exigências urbanísticas municipais.
Quando contratar suporte contábil para regularizar uma obra?
O acompanhamento contábil faz diferença principalmente quando a questão ultrapassa a aprovação física da construção e entra na esfera fiscal, previdenciária ou empresarial.
Quando a obra pertence a uma empresa
Para pessoas jurídicas, a forma como a contabilidade foi mantida durante a construção pode alterar significativamente o processo de regularização.
A Receita Federal prevê tratamento específico para pessoas jurídicas que mantenham contabilidade regular de obras. Nessas situações, a escrituração, as declarações e as informações vinculadas ao empreendimento precisam estar devidamente organizadas.
Esse tratamento torna o acompanhamento contábil especialmente relevante para:
- construtoras;
- incorporadoras;
- empresas que construíram sede própria;
- indústrias que ampliaram instalações;
- sociedades que realizaram reformas ou ampliações relevantes;
- empresas responsáveis por mais de uma obra.
A ausência de organização durante a execução pode dificultar a demonstração posterior dos custos, pagamentos e remunerações vinculados ao empreendimento.
Para empresas com diferentes projetos em andamento, a organização tributária da construção civil também ajuda a separar custos, obrigações e impactos fiscais de cada obra.
Quando existem divergências no CNO
Uma obra precisa estar corretamente cadastrada antes da aferição.
O Cadastro Nacional de Obras reúne dados da construção e de seus responsáveis. A Receita Federal orienta que a inscrição da obra sujeita ao CNO seja providenciada dentro do prazo previsto na legislação.
Na prática, podem aparecer problemas como:
- obra não cadastrada;
- endereço incorreto;
- responsável divergente;
- cadastro duplicado;
- antiga matrícula CEI ainda não migrada;
- datas incompatíveis;
- área registrada diferente da documentação disponível.
Esses pontos precisam ser analisados antes da conclusão da aferição para evitar que informações incorretas sejam utilizadas no processo fiscal.
Quando a obra já terminou, mas nunca foi regularizada
É comum o proprietário procurar ajuda somente quando precisa averbar a construção.
Nesse momento, será necessário reconstruir informações da execução: data de início, data de conclusão, área, destinação, padrão construtivo, trabalhadores declarados e documentos municipais.
Quanto mais antiga a obra, maior pode ser o trabalho de recuperação documental.
Quando existe mão de obra contratada
Empregados próprios, autônomos, empreiteiros e empresas terceirizadas podem gerar reflexos diferentes.
Um acompanhamento contábil adequado ajuda a verificar se remunerações, retenções e informações previdenciárias foram transmitidas corretamente durante a execução e se podem ser vinculadas ao processo de regularização.
Quando a obra será averbada no Registro de Imóveis
A regularidade fiscal da construção pode ser exigida para a atualização da matrícula, conforme a situação do imóvel e as regras aplicáveis.
A Receita Federal disponibiliza orientações sobre a emissão de certidão relativa à obra, documento relevante para as etapas posteriores à aferição.
Por isso, não é recomendável deixar a análise fiscal para o momento imediatamente anterior à escritura, venda ou financiamento.
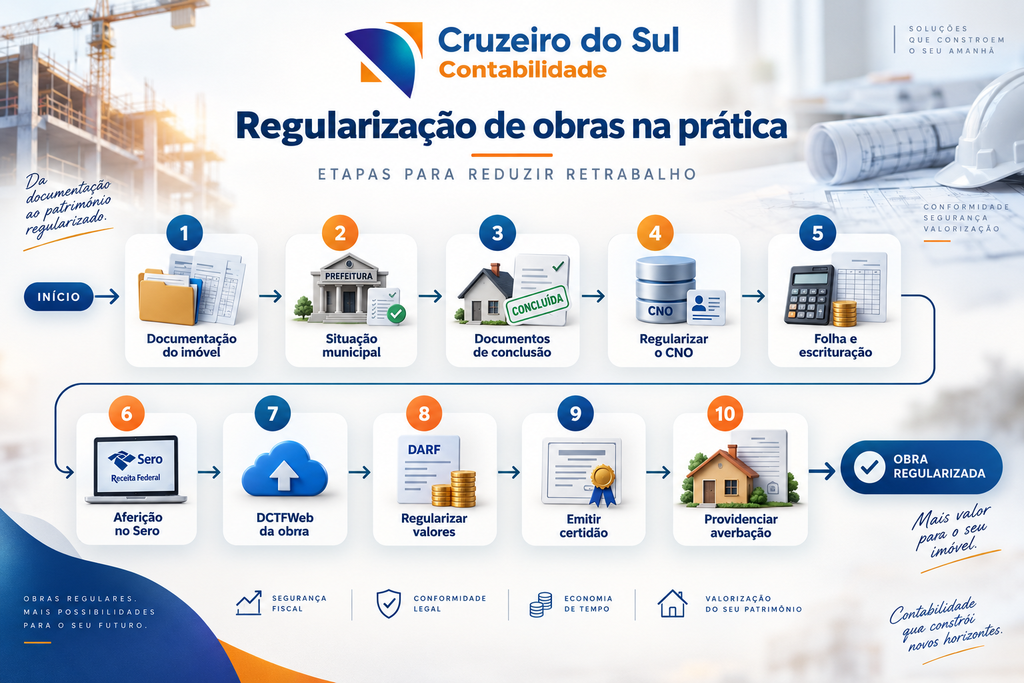
Como funciona a regularização de obras na prática?
Embora cada construção tenha particularidades, o processo pode ser organizado em etapas para reduzir retrabalho.
- Reunir a documentação do imóvel e da construção
Separe matrícula do imóvel, projeto, alvará, documentos do proprietário ou da empresa, informações da construção e comprovantes disponíveis sobre a execução. - Conferir a situação municipal
Verifique se a construção executada corresponde ao projeto aprovado e quais procedimentos municipais ainda precisam ser concluídos. - Obter os documentos de conclusão aplicáveis
Em Mogi das Cruzes, deve ser verificada a documentação municipal relacionada à conclusão da obra e à ocupação da edificação. - Consultar ou regularizar o CNO
Antes da aferição fiscal, confirme se a obra está inscrita no Cadastro Nacional de Obras e se todas as informações cadastradas estão corretas. - Revisar folha, prestadores e escrituração
Empresas devem conferir os registros contábeis, trabalhistas e fiscais relacionados ao empreendimento. - Realizar a aferição no Sero
O Sero é o sistema da Receita Federal utilizado no procedimento de aferição das contribuições vinculadas à obra. - Transmitir a DCTFWeb Aferição de Obras
Após a conclusão da aferição, devem ser observados os procedimentos correspondentes aos débitos eventualmente apurados. - Regularizar eventuais valores devidos
Se houver contribuições a recolher, elas precisam ser tratadas antes da emissão da certidão fiscal aplicável. - Emitir a certidão da obra
Com a situação fiscal regularizada, pode ser solicitada a certidão para a finalidade correspondente. - Providenciar a averbação
Com documentação municipal e fiscal compatível, o proprietário pode seguir para os procedimentos necessários à atualização da matrícula.
Quais documentos costumam ser importantes?
A lista varia conforme o imóvel, a época da construção e o responsável pela obra.
Entre os documentos que merecem ser reunidos estão:
- matrícula atualizada do imóvel;
- alvará de construção;
- projeto aprovado;
- Certificado de Conclusão de Obra, Habite-se ou documento municipal aplicável;
- dados do CNO;
- documentos do proprietário;
- contrato social, quando a obra for de pessoa jurídica;
- notas fiscais;
- contratos com empreiteiros;
- documentos de prestadores;
- registros de folha de pagamento;
- escrituração contábil;
- comprovantes de contribuições previdenciárias;
- documentos técnicos emitidos por engenheiro ou arquiteto;
- informações sobre área e destinação da construção.
A organização desses documentos também se conecta ao controle contábil de incorporadoras, especialmente em operações com mais de um empreendimento, centros de custos e diferentes prestadores.
CNO, Sero e certidão: qual é a função de cada etapa?
| Etapa | Para que serve | Principal ponto de atenção |
| Documentação municipal | Comprovar aprovação e conclusão da edificação | Compatibilidade entre projeto e obra executada |
| CNO | Identificar a obra e seu responsável perante a Receita Federal | Dados, datas, endereço e responsabilidade |
| Escrituração da obra | Registrar custos, mão de obra e fatos contábeis | Organização e coerência documental |
| Sero | Realizar a aferição das contribuições da construção civil | Informações utilizadas na apuração |
| DCTFWeb Aferição | Declarar os débitos decorrentes da aferição | Conferência antes da transmissão |
| Certidão da obra | Comprovar a regularidade fiscal | Regularização dos débitos e informações vinculadas |
| Averbação | Atualizar a matrícula do imóvel | Documentação municipal e fiscal compatível |
O erro mais comum é enxergar essas etapas como documentos isolados. Na prática, as informações precisam apresentar coerência entre Prefeitura, Receita Federal, contabilidade e Registro de Imóveis.
Como o Sero calcula a regularização da obra?
O Serviço Eletrônico para Aferição de Obras (Sero) é utilizado no procedimento de apuração e regularização das contribuições sociais relacionadas à construção civil.
A Receita Federal define a aferição como o procedimento para verificar as contribuições decorrentes da utilização de mão de obra em uma obra de construção civil.
Existem diferenças relevantes conforme o responsável pela construção.
1.Pessoa física
Para obras de responsabilidade de pessoa física, a regularização segue as regras de aferição aplicáveis a esse tipo de responsável.
O sistema utiliza as características da construção e outras informações declaradas para realizar os cálculos correspondentes.
2.Pessoa jurídica sem contabilidade regular
Quando uma empresa não atende às condições para utilizar a escrituração regular no procedimento, a aferição pode seguir metodologia distinta.
Nesse caso, a qualidade das informações fornecidas continua sendo determinante para reduzir inconsistências e retrabalho.
3.Pessoa jurídica com contabilidade regular
Para empresas que atendem às condições da Receita Federal, existe tratamento específico baseado na contabilidade da obra.
Esse é um dos motivos para construtoras e empresas responsáveis por empreendimentos manterem a escrituração organizada desde o início do projeto, com identificação dos custos, folha, prestadores e demais informações de cada obra.
Uma estrutura de contabilidade especializada para construtoras facilita essa separação e reduz a necessidade de reconstruir informações somente quando o empreendimento já terminou.
Obra antiga também precisa ser regularizada?
Sim, mas a análise pode mudar de acordo com a data dos fatos e com a documentação existente.
Uma construção antiga que nunca foi averbada pode demandar levantamento documental para verificar:
- quando foi iniciada;
- quando terminou;
- quem era o responsável;
- qual era a área construída;
- quais documentos municipais existem;
- se houve cadastro previdenciário;
- quais períodos precisam ser analisados.
O simples fato de uma construção ter muitos anos não significa que todos os procedimentos possam ser ignorados.
Questões de decadência e prescrição são técnicas e precisam ser avaliadas de acordo com os fatos, datas e documentos de cada caso, sem substituir a necessidade de regularização cadastral e documental da construção.
A regularização municipal em Mogi das Cruzes exige suporte técnico?
Em muitos casos, sim.
Contador, arquiteto e engenheiro possuem funções diferentes no processo.
O contador atua principalmente na esfera cadastral, tributária, previdenciária e contábil. Já projetos, responsabilidade técnica, adequações construtivas, plantas e conformidade física da edificação precisam ser tratados pelo profissional habilitado correspondente.
A Prefeitura de Mogi das Cruzes mantém serviços relacionados ao Alvará de Construção de Obras Particulares, o que reforça a importância de separar as responsabilidades técnicas das atividades contábeis e tributárias.
Uma regularização mais complexa pode exigir trabalho coordenado entre:
- contador;
- engenheiro civil;
- arquiteto;
- responsável pela empresa;
- Prefeitura;
- Receita Federal;
- Cartório de Registro de Imóveis.
Principais erros na regularização de obras
1. Procurar ajuda somente na hora de vender o imóvel
A pendência aparece durante uma negociação e o proprietário tenta resolver todo o processo com urgência.
Impacto: atraso na venda, no financiamento ou na transferência do imóvel.
Como evitar: revisar documentação municipal, CNO e situação fiscal assim que a obra terminar.
2. Confundir documento municipal com regularização perante a Receita Federal
O proprietário obtém a documentação de conclusão no município e considera todo o processo encerrado.
Impacto: a construção pode permanecer com pendências fiscais ou cadastrais necessárias às etapas posteriores.
Como evitar: tratar Prefeitura, Receita Federal e Registro de Imóveis como frentes distintas e complementares.
3. Deixar de cadastrar a obra no CNO
A inscrição no Cadastro Nacional de Obras deve observar os prazos e hipóteses definidos pela Receita Federal.
Impacto: irregularidade cadastral e dificuldade na aferição futura.
Como evitar: incluir o CNO no checklist inicial da construção e conferir os dados ao longo da execução.
4. Não separar documentos de cada obra
Empresas com diversos empreendimentos misturam notas, folha e despesas.
Impacto: dificuldade para demonstrar custos e informações vinculadas a cada projeto.
Como evitar: utilizar centros de custos, documentos identificados e controles individualizados por obra.
5. Manter contabilidade incompleta durante a construção
A empresa tenta organizar os registros apenas depois que o empreendimento terminou.
Impacto: perda de rastreabilidade e dificuldade para utilizar a escrituração na regularização.
Como evitar: integrar obra, departamento pessoal, fiscal e contabilidade desde o início.
6. Informar dados no Sero sem conferência prévia
Área, datas ou características inconsistentes podem interferir no procedimento de aferição.
Impacto: apuração inadequada ou necessidade de retificação posterior.
Como evitar: conciliar documentação municipal, CNO e escrituração antes de concluir o procedimento.
Quais benefícios o suporte contábil traz para a regularização?
O primeiro benefício é a organização das informações fiscais da construção.
Para empresas, uma escrituração adequada permite identificar custos e obrigações vinculados a cada empreendimento, o que melhora tanto a regularização quanto a análise financeira.
Também existe potencial de redução de custos decorrentes de erros. Uma apuração realizada sem considerar corretamente as informações já registradas pode gerar divergências, retrabalho e necessidade de revisão posterior.
Outro ganho está na segurança documental. A contabilidade consegue confrontar CNO, folha, notas fiscais, prestadores e escrituração antes que os dados sejam utilizados na aferição.
Para construtoras e incorporadoras, esse controle vai além da regularização. Ele melhora:
- acompanhamento de custos;
- análise de margem por empreendimento;
- planejamento tributário;
- controle de mão de obra;
- gestão financeira;
- cumprimento das obrigações fiscais.
Ou seja, regularizar corretamente uma obra também ajuda a profissionalizar a gestão dos próximos projetos.
Perguntas frequentes sobre regularização de obras em Mogi das Cruzes
1.Toda obra precisa ser cadastrada no CNO?
As construções enquadradas nas hipóteses previstas pela Receita Federal precisam observar as regras do Cadastro Nacional de Obras. O responsável deve verificar a obrigatoriedade e realizar o cadastro dentro do prazo aplicável.
2.O que é o Sero?
O Sero é o Serviço Eletrônico para Aferição de Obras da Receita Federal. Ele é utilizado no procedimento de apuração das contribuições sociais relacionadas à construção civil e está integrado à DCTFWeb Aferição de Obras.
3.Posso averbar a construção sem regularizar a parte fiscal?
A necessidade da certidão fiscal deve ser verificada conforme a situação da obra e a finalidade da averbação. Em diversos casos, a regularidade perante a Receita Federal integra a documentação necessária para atualização do registro imobiliário.
4.Empresa com contabilidade regular paga novamente as contribuições no Sero?
A Receita Federal prevê tratamento específico para pessoas jurídicas que atendam aos requisitos de contabilidade regular. A utilização dessa sistemática depende da escrituração e das declarações vinculadas à obra, que precisam estar corretamente mantidas.
5.O contador consegue regularizar sozinho uma obra?
Nem sempre. O contador atua na parte contábil, fiscal, previdenciária e cadastral. Pendências relacionadas a projeto, área construída, responsabilidade técnica ou adequação física podem exigir engenheiro ou arquiteto.
6.Quando devo procurar suporte contábil?
O ideal é que o acompanhamento comece antes ou no início da construção. Se isso não ocorreu, o suporte deve ser buscado antes da aferição no Sero, principalmente quando há CNO irregular, documentação antiga, pessoa jurídica responsável ou intenção de averbar o imóvel.
O que revisar antes de iniciar a regularização?
A regularização de obras em Mogi das Cruzes fica mais previsível quando a análise começa pela documentação e não diretamente pelo preenchimento dos sistemas.
Antes de avançar, confira:
- situação da matrícula do imóvel;
- projeto e alvará existentes;
- área efetivamente construída;
- documentação municipal de conclusão;
- inscrição da obra no CNO;
- datas de início e conclusão;
- responsável cadastrado;
- trabalhadores utilizados na construção;
- empreiteiros e prestadores contratados;
- notas fiscais;
- escrituração contábil, no caso de empresas;
- declarações trabalhistas e previdenciárias;
- possíveis débitos;
- necessidade de aferição pelo Sero;
- documentação necessária para averbação.
Essa revisão inicial ajuda a identificar qual pendência pertence à Prefeitura, qual depende de profissional técnico e qual precisa ser solucionada perante a Receita Federal.
Regularize sua obra com apoio contábil especializado
A Cruzeiro do Sul Contabilidade atua em Mogi das Cruzes com soluções contábeis, fiscais, tributárias e financeiras, além de atendimento especializado para construtoras e incorporadoras.
Para empresas da construção civil, o escritório oferece suporte em planejamento tributário, regularização de obrigações fiscais, controle de custos de obra, gestão financeira e acompanhamento contábil dos empreendimentos. Esse trabalho é especialmente relevante quando a regularização envolve pessoa jurídica, CNO, escrituração, folha, prestadores e preparação das informações utilizadas na aferição fiscal.
Se sua empresa possui uma obra concluída ou em andamento e precisa organizar a parte contábil e tributária antes da regularização, solicite uma análise com a Cruzeiro do Sul Contabilidade para revisar a documentação disponível, identificar pendências e estruturar os próximos procedimentos com mais segurança.